Thị phần giao dịch và dư nợ cho vay đang ngày càng tập trung vào nhóm công ty chứng khoán (CTCK) lớn. Trong bối cảnh thanh khoản thị trường suy yếu, hoạt động cho vay margin tiếp tục mở rộng và trở thành nguồn thu quan trọng. Liệu lợi thế cạnh tranh của ngành chứng khoán đang dịch chuyển từ môi giới sang năng lực vốn và khả năng cấp tín dụng?
Thị phần môi giới ngày càng tập trung vào nhóm đầu ngành
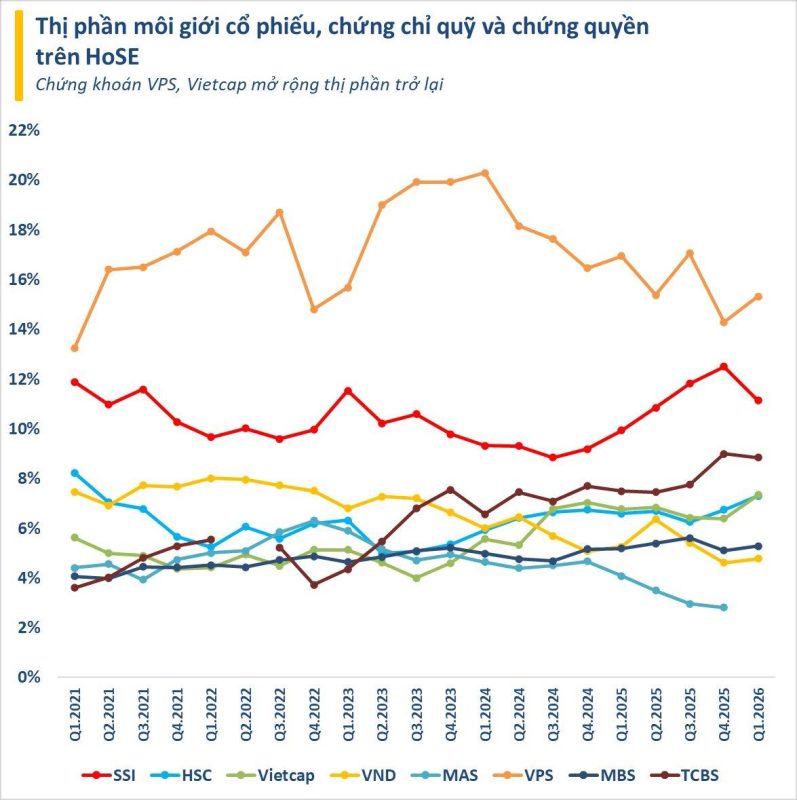
Thị trường chứng khoán Việt Nam hiện có gần 90 công ty chứng khoán được cấp phép, nhưng hoạt động giao dịch đang tập trung đáng kể vào một nhóm doanh nghiệp lớn.
Theo thống kê thị phần môi giới trên HoSE trong quý III/2026, 10 CTCK dẫn đầu chiếm khoảng 65% thị phần. Trong đó, VPS chiếm 11,5%, SSI chiếm 11,1%, TCBS đạt 10% và Vietcap đạt 7,8%. Riêng bốn doanh nghiệp này đã chiếm hơn 40% thị phần giao dịch trên sàn.
Điều này đồng nghĩa phần lớn các CTCK còn lại phải cạnh tranh trên một phần thị trường nhỏ hơn đáng kể. Khoảng cách giữa nhóm đầu ngành và các doanh nghiệp phía sau không chỉ thể hiện ở thị phần, mà còn phản ánh sự khác biệt về quy mô khách hàng, thương hiệu, công nghệ và khả năng cung cấp dịch vụ tài chính.
Lợi thế quy mô giúp các CTCK lớn có điều kiện đầu tư mạnh hơn vào hệ thống giao dịch, phát triển sản phẩm, mở rộng mạng lưới khách hàng và cải thiện trải nghiệm nhà đầu tư. Đây cũng là những yếu tố có thể tạo ra vòng lặp tăng trưởng: khách hàng lớn hơn giúp gia tăng doanh thu, lợi nhuận tích lũy hỗ trợ đầu tư công nghệ và nguồn vốn, từ đó tiếp tục củng cố vị thế cạnh tranh.
Trong khi đó, các CTCK quy mô nhỏ phải đối mặt với áp lực ngày càng lớn về chi phí hoạt động, khả năng thu hút khách hàng và duy trì hiệu quả kinh doanh.
Margin tăng mạnh giữa lúc thanh khoản thị trường suy yếu
Nếu thị phần môi giới phản ánh khả năng thu hút giao dịch, dư nợ cho vay lại cho thấy năng lực tài chính và khả năng khai thác nguồn vốn của các CTCK.
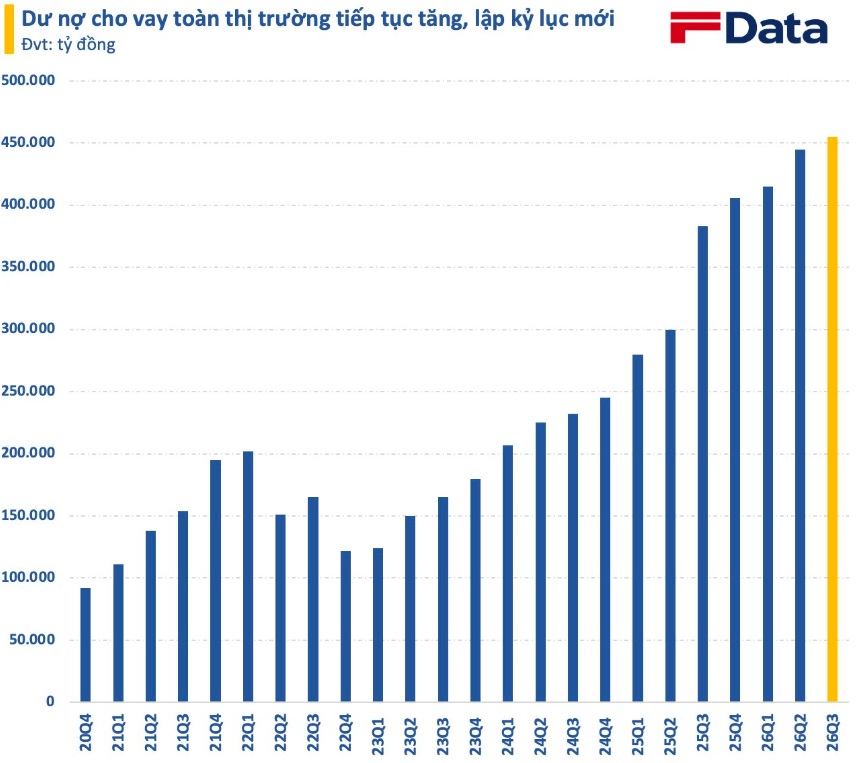
Theo số liệu tổng hợp từ báo cáo tài chính quý III/2026, dư nợ margin toàn thị trường vào cuối tháng 9 đạt khoảng 440.000 tỷ đồng. Riêng 10 CTCK lớn nhất ghi nhận tổng dư nợ margin khoảng 274.700 tỷ đồng, tương đương hơn 62% tổng dư nợ toàn thị trường.
TCBS dẫn đầu với khoảng 54.400 tỷ đồng, tiếp theo là VPBankS với 39.700 tỷ đồng, SSI với 38.100 tỷ đồng, HSC với 29.200 tỷ đồng và VPS với 25.400 tỷ đồng.
Đáng chú ý, hoạt động cho vay vẫn duy trì quy mô lớn trong bối cảnh thanh khoản thị trường không còn ở mức cao như giai đoạn trước. Giá trị giao dịch trên HoSE trong quý III/2026 giảm khoảng 22,3% so với quý trước, trong khi VN-Index kết thúc quý tại 1.768,62 điểm, giảm 4,91% so với cuối quý II.
Sự khác biệt giữa diễn biến thanh khoản và dư nợ cho vay cho thấy hoạt động margin đang đóng vai trò ngày càng quan trọng trong mô hình kinh doanh của các CTCK.
Khi giao dịch của nhà đầu tư suy giảm, doanh thu môi giới có thể chịu áp lực trực tiếp. Ngược lại, dư nợ cho vay được duy trì ở mức cao có thể giúp doanh nghiệp tiếp tục tạo ra nguồn thu từ lãi vay.
Tuy nhiên, đây cũng là yếu tố khiến ngành chứng khoán trở nên nhạy cảm hơn với biến động thị trường. Dư nợ lớn giúp mở rộng doanh thu, nhưng đồng thời làm tăng yêu cầu về quản trị rủi ro và khả năng kiểm soát chất lượng tài sản bảo đảm.
Cuộc đua vốn: Lợi thế lớn nhất của các CTCK có ngân hàng hậu thuẫn?
Trong hoạt động chứng khoán, vốn chủ sở hữu không chỉ là chỉ tiêu phản ánh quy mô doanh nghiệp mà còn quyết định khả năng mở rộng nhiều hoạt động kinh doanh, đặc biệt là cho vay ký quỹ.
Một CTCK có nguồn vốn lớn sẽ có điều kiện mở rộng dư nợ cho vay, đầu tư tự doanh, phát triển sản phẩm tài chính và nâng cấp hệ thống công nghệ. Trong bối cảnh cạnh tranh ngày càng gay gắt, năng lực huy động vốn trở thành một trong những yếu tố quan trọng quyết định khả năng tăng trưởng.
Đây cũng là lợi thế đáng kể của các CTCK nằm trong hệ sinh thái ngân hàng.
Những doanh nghiệp có ngân hàng mẹ hoặc cổ đông tài chính lớn đứng sau có thể tận dụng mạng lưới khách hàng, nguồn lực huy động vốn và hệ sinh thái dịch vụ để mở rộng hoạt động. Khả năng kết nối giữa ngân hàng và CTCK cũng giúp phát triển các sản phẩm tài chính đa dạng hơn, từ giao dịch chứng khoán, cho vay đến quản lý tài sản và tư vấn đầu tư.
Ngược lại, các CTCK độc lập phải tự xây dựng nguồn vốn, tệp khách hàng và thương hiệu. Nếu không có chiến lược tăng vốn hoặc tìm kiếm đối tác phù hợp, khoảng cách cạnh tranh với nhóm đầu ngành có thể ngày càng lớn.
Cuộc đua tăng vốn vì vậy không đơn thuần là nâng quy mô bảng cân đối kế toán, mà còn là bước chuẩn bị để các CTCK mở rộng thị phần và tham gia sâu hơn vào hệ sinh thái tài chính.
Cho vay trở thành động lực lợi nhuận, nhưng rủi ro cũng tăng theo
Dư nợ margin tăng giúp các CTCK mở rộng nguồn thu từ lãi vay. Tuy nhiên, hiệu quả kinh doanh không chỉ phụ thuộc vào quy mô cho vay mà còn nằm ở khả năng quản lý chi phí vốn.
Theo báo cáo ngành chứng khoán quý III/2026 được Stockbiz dẫn lại, lợi nhuận toàn ngành giảm 43,1% so với cùng kỳ và giảm 25,3% so với quý trước. Trong khi đó, thu nhập từ cho vay margin đạt khoảng 12.843 tỷ đồng, tăng 37,1% so với cùng kỳ và chiếm khoảng 52% lợi nhuận gộp toàn ngành.
Số liệu cho thấy cho vay margin đang trở thành nguồn thu quan trọng, nhưng cũng phản ánh sự phân hóa giữa các mảng kinh doanh. Trong khi môi giới chịu tác động từ thanh khoản, hoạt động cho vay có thể tiếp tục tăng trưởng nếu dư nợ và lãi suất duy trì ở mức phù hợp.
Dù vậy, lợi nhuận từ cho vay không phải lúc nào cũng tăng tương ứng với dư nợ. Chi phí huy động vốn, lãi suất cho vay, mức độ cạnh tranh và chất lượng tài sản bảo đảm đều ảnh hưởng trực tiếp đến biên lợi nhuận.
Đặc biệt, khi thị trường giảm mạnh, giá trị tài sản bảo đảm có thể suy giảm, khiến tỷ lệ cho vay trên giá trị tài sản tăng lên. Nếu nhà đầu tư không bổ sung tài sản hoặc giảm dư nợ kịp thời, CTCK có thể phải thực hiện bán giải chấp để thu hồi vốn.
Một rủi ro khác là sự tập trung dư nợ vào một số khách hàng lớn hoặc nhóm tài sản nhất định. Trong trường hợp khách hàng gặp khó khăn tài chính, khả năng thu hồi vốn có thể bị ảnh hưởng đáng kể.
Vì vậy, quy mô dư nợ lớn chưa chắc đồng nghĩa với chất lượng kinh doanh tốt. Khả năng kiểm soát rủi ro, quản trị tài sản bảo đảm và duy trì nguồn vốn ổn định mới là yếu tố quyết định hiệu quả dài hạn.
Nâng hạng thị trường: Cơ hội cho nhóm CTCK có năng lực toàn diện
Việc Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 mở ra kỳ vọng thu hút thêm dòng vốn quốc tế và thúc đẩy sự phát triển của thị trường chứng khoán.
Quá trình nâng hạng có thể tạo ra nhu cầu lớn hơn đối với các dịch vụ giao dịch, tư vấn đầu tư, lưu ký, quản lý tài sản và ngân hàng đầu tư. Đây là cơ hội để các CTCK mở rộng hoạt động, đặc biệt là những doanh nghiệp có khả năng phục vụ nhà đầu tư tổ chức và khách hàng nước ngoài.
Tuy nhiên, cơ hội từ nâng hạng không đồng nghĩa tất cả các CTCK đều hưởng lợi như nhau.
Những doanh nghiệp có nền tảng vốn lớn, hệ thống giao dịch ổn định, công nghệ tốt và khả năng cung cấp dịch vụ toàn diện có thể tận dụng cơ hội hiệu quả hơn. Trong khi đó, các CTCK nhỏ thiếu nguồn lực đầu tư sẽ gặp khó khăn nếu phải đáp ứng yêu cầu ngày càng cao về công nghệ, sản phẩm và chất lượng dịch vụ.
Nâng hạng vì vậy có thể trở thành một yếu tố thúc đẩy quá trình phân hóa trong ngành, thay vì tạo ra lợi ích đồng đều cho tất cả doanh nghiệp.
M&A và tái cấu trúc: Tương lai của những CTCK nhỏ?
Khi lợi thế quy mô ngày càng quan trọng, các CTCK nhỏ có thể phải tìm kiếm những hướng đi mới để duy trì khả năng cạnh tranh.
Một trong những lựa chọn là tăng vốn, tìm kiếm cổ đông chiến lược hoặc tham gia vào hệ sinh thái của ngân hàng và tổ chức tài chính lớn. Những thương vụ mua bán, sáp nhập có thể giúp doanh nghiệp bổ sung nguồn lực, mở rộng khách hàng và cải thiện năng lực hoạt động.
Đối với các ngân hàng, việc sở hữu hoặc tăng ảnh hưởng tại CTCK cũng có thể giúp mở rộng hệ sinh thái tài chính, tăng khả năng cung cấp dịch vụ cho khách hàng và khai thác các cơ hội kinh doanh mới.
Tuy nhiên, M&A không phải giải pháp cho mọi doanh nghiệp. Một CTCK có vốn lớn nhưng thiếu khách hàng, công nghệ hoặc chiến lược kinh doanh hiệu quả vẫn có thể gặp khó khăn trong việc tạo ra lợi nhuận bền vững.
Trong dài hạn, quá trình tái cấu trúc có thể khiến ngành chứng khoán chuyển dịch theo hướng ít doanh nghiệp hơn nhưng có quy mô và năng lực tài chính lớn hơn.
Cuộc chơi không chỉ còn là phí môi giới
Ngành chứng khoán Việt Nam đang bước vào giai đoạn cạnh tranh mới, trong đó quy mô vốn, năng lực cho vay, công nghệ và hệ sinh thái khách hàng ngày càng đóng vai trò quan trọng.
Môi giới vẫn là hoạt động cốt lõi giúp CTCK thu hút khách hàng và tạo ra dòng giao dịch. Tuy nhiên, khả năng khai thác nguồn vốn và phát triển các dịch vụ tài chính có thể trở thành yếu tố phân hóa lợi nhuận giữa các doanh nghiệp.
Nhóm CTCK lớn đang có lợi thế đáng kể nhờ nguồn vốn, tệp khách hàng và khả năng đầu tư công nghệ. Trong khi đó, các doanh nghiệp nhỏ sẽ phải lựa chọn giữa việc tăng vốn, tìm kiếm đối tác chiến lược, chuyên môn hóa hoạt động hoặc tham gia vào quá trình M&A.
Dù vậy, cuộc đua cho vay cũng đặt ra những thách thức không nhỏ. Dư nợ lớn có thể tạo ra nguồn thu hấp dẫn, nhưng nếu chất lượng tài sản bảo đảm suy giảm hoặc chi phí vốn tăng cao, lợi thế này có thể nhanh chóng chuyển thành áp lực.
Trong giai đoạn tới, lợi thế cạnh tranh của CTCK không chỉ nằm ở việc có bao nhiêu vốn hay cho vay bao nhiêu, mà còn ở khả năng chuyển hóa nguồn vốn thành lợi nhuận một cách hiệu quả và an toàn.
Cuộc chơi đang dịch chuyển từ cạnh tranh thị phần giao dịch sang cạnh tranh năng lực tài chính – nhưng doanh nghiệp chiến thắng sẽ là những công ty biết sử dụng vốn hiệu quả, kiểm soát rủi ro tốt và xây dựng được hệ sinh thái khách hàng bền vững.